
AI驱动的风控应用赋能行业风险智能管控
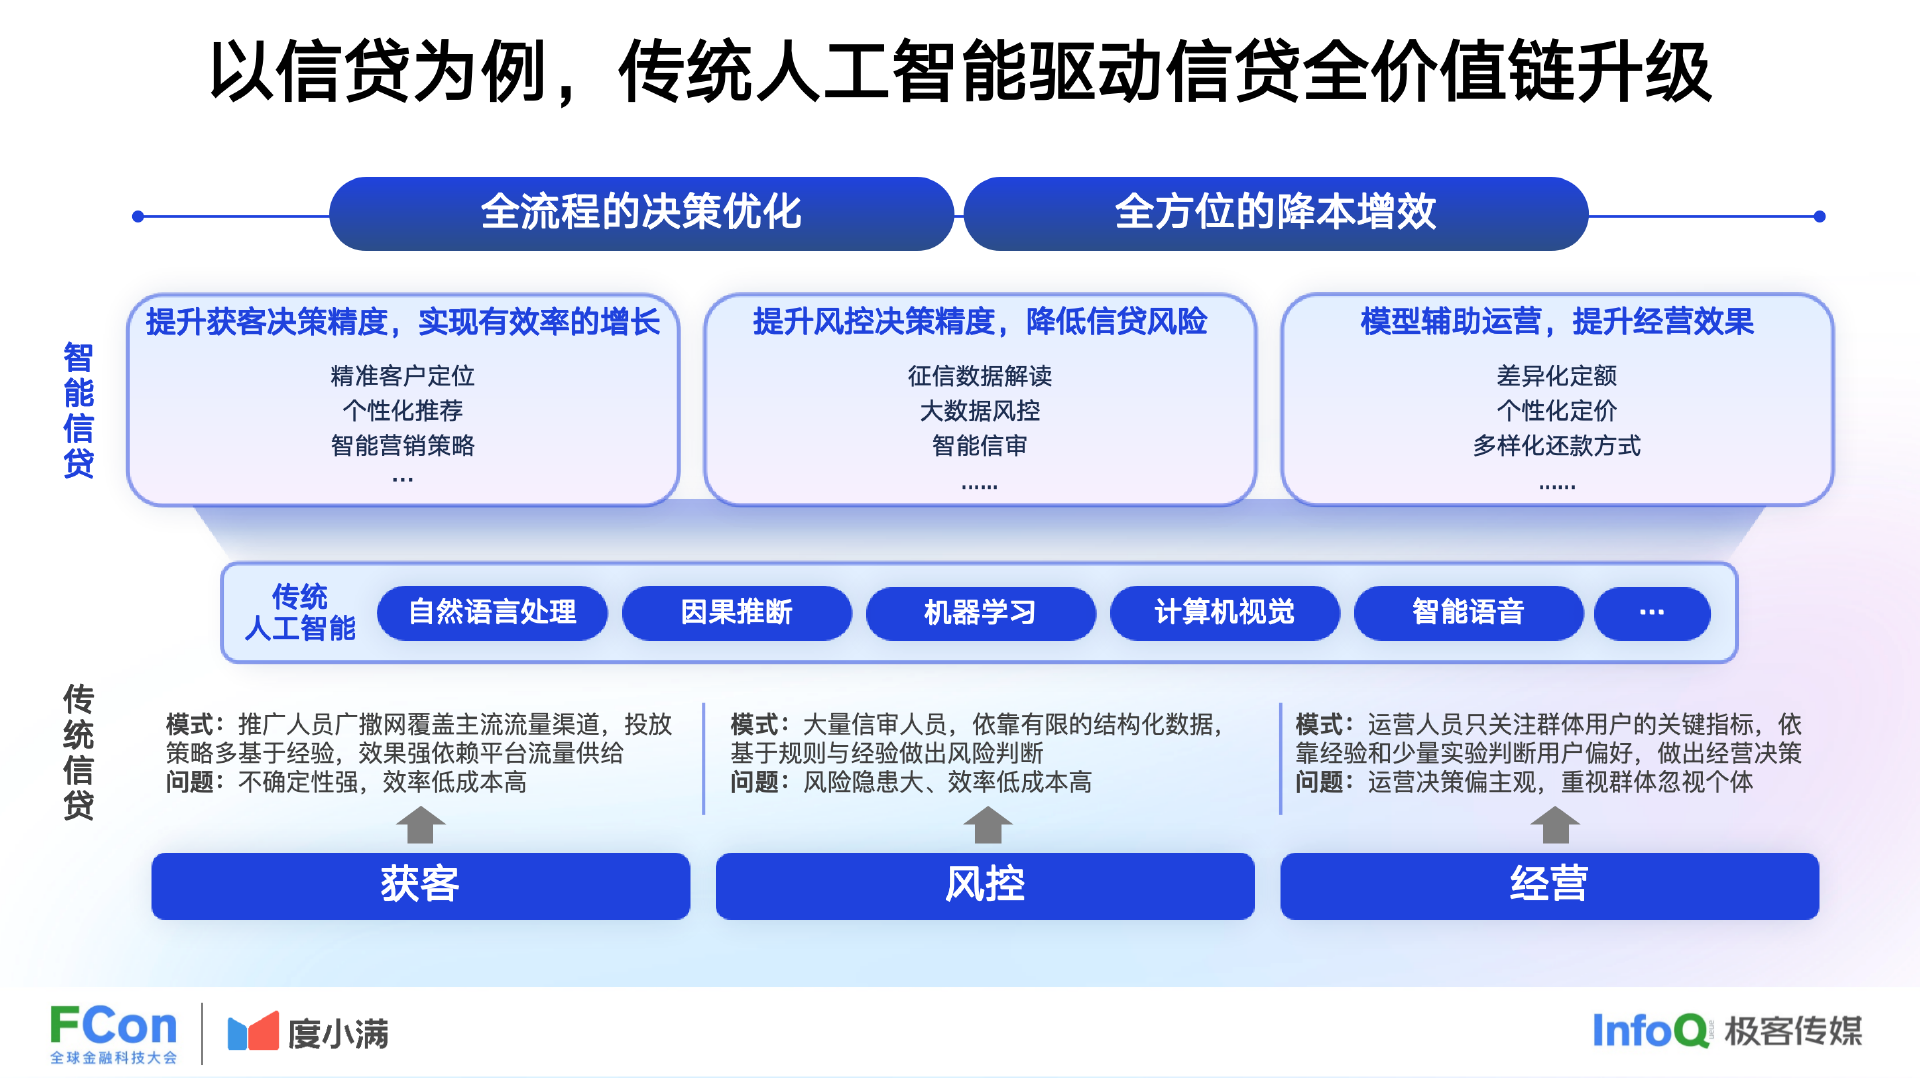
在金融、科技、零售等多个领域,AI风控正从后台的技术支撑转变为业务决策的核心引擎,它通过整合多维度数据、运用机器学习与深度学习算法,构建起动态且精准的风险防控体系,为企业规避潜在损失、保障合规运营提供关键支撑。不同于传统风控依赖人工规则与静态阈值的模式,AI风控能够处理海量、多源且异构的数据,包括用户的交易记录、消费行为、网络社交痕迹、设备指纹甚至外部公开的企业信用信息,通过对这些数据的清洗、标注与特征工程,搭建起覆盖欺诈风险、信用风险、市场风险等多类型风险的识别模型。以信用卡申请审批为例,传统风控仅会审核申请人的收入证明与征信报告,难以发现看似优质用户背后隐藏的潜在风险,而AI风控模型可以结合申请人的日常消费频率、还款习惯、社交媒体的互动轨迹甚至消费场景的关联性,快速识别出那些刻意伪造资质的欺诈申请人,精准度较传统模式提升了30%以上,同时还能将审批时效从数天缩短至数秒,极大地提升了用户体验与业务效率。在金融机构的信贷业务中,AI风控还能实现贷前、贷中、贷后的全流程动态监控,贷前阶段通过用户的行为数据预测其违约概率,为授信额度与利率的制定提供科学依据;贷中阶段实时监测用户的交易异常,比如短期内的大额异地转账、高频次的非消费类支付,系统会自动触发预警并结合用户的历史行为判断是否为欺诈交易,避免资金损失;贷后阶段则通过分析用户的还款意愿与能力变化,及时调整策略,针对不同风险等级的用户制定个性化的沟通方案,有效降低不良贷款率。除了金融领域,AI风控在零售行业的客户信用管理、供应链风险防控中也发挥着重要作用,比如连锁零售企业通过AI风控模型评估供应商的经营稳定性、财务状况与履约能力,提前识别出可能存在断供风险的供应商,调整采购计划保障供应链的连续稳定。不过,AI风控在应用过程中也面临着诸多挑战,其中最核心的是数据隐私与算法公平性的问题,大量用户数据的采集与使用需要严格遵循《个人信息保护法》等相关法律法规,确保用户的知情权与数据安全;算法模型可能会因训练数据的偏差而产生歧视性结果,比如对特定地域、年龄群体的用户形成不合理的风控限制,这就要求风控模型的开发人员不仅要提升技术能力,还要建立健全的算法审核机制,定期对模型的公平性与可解释性进行评估,让AI风控从“黑箱”转变为“白箱”,确保决策的透明与合规。随着风险类型的不断演变,比如新型网络欺诈、虚拟货币交易风险等,AI风控模型需要持续迭代更新,通过实时学习新的风险案例与数据,不断优化识别规则,才能始终保持对新型风险的防控能力。未来,AI风控将进一步与区块链、知识图谱等技术深度融合,区块链的不可篡改特性可以确保风控数据的真实性,知识图谱则能构建起风险主体之间的关联网络,识别出跨主体、跨区域的复杂风险团伙,推动风控体系向更智能、更全面、更合规的方向发展,为数字经济的健康运行筑牢安全屏障。
相关文章