
2024年消费级AI产品销量攀升 家用智能赛道增长强劲
过去三年间,全球AI产业的落地速度远超行业最初的预期,从消费级的智能硬件、生成式AI会员服务,到企业级的大模型部署方案、工业视觉检测系统,各类AI产品的销量曲线几乎都在以陡峭的斜率持续向上攀升,背后既离不开底层技术迭代带来的体验跃升,也与消费市场、产业端对效率提升的迫切需求深度绑定。这种增长不是某一个细分赛道的单点爆发,而是覆盖To C、To B乃至To G全场景的结构性增长,甚至不少传统硬件品类也因为嵌入AI功能实现了销量的逆周期上涨,让“AI赋能”从过去的营销噱头变成了真正能拉动交易的核心竞争力。
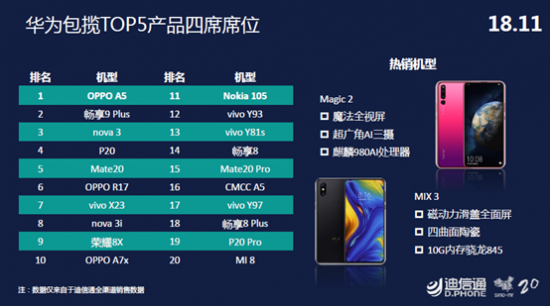
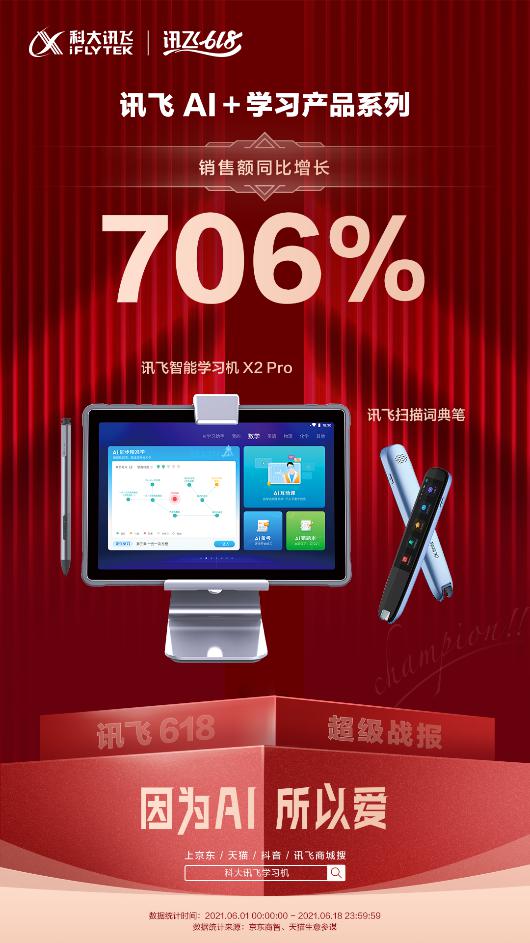
在消费级市场,AI产品的销量增长最直观地体现在普通人的日常消费选择里。以生成式AI相关的会员服务为例,截至2024年上半年,国内头部通用大模型平台的付费会员规模已经突破千万级别,海外头部产品的付费用户数更是早已跨过亿级门槛,用户愿意为AI的内容生成、信息整理、创意辅助功能付费的意愿,比五年前行业预测的高出近三倍。而在智能硬件领域,搭载AI大模型的智能音箱、AI学习平板、AI翻译机、AI拍照手机的销量增速,普遍比同品类普通产品高出20%到50%不等,比如2024年国内市场搭载AI作文批改、AI错题整理功能的学习平板销量同比增长超过60%,远高于普通平板个位数的增长幅度;主打AI实时翻译、AI旅途向导的智能翻译设备,在出境游复苏的带动下销量同比翻了一倍还多,甚至不少原本销量持续下滑的传统数码品类,只要加上贴合用户痛点的AI功能,就能快速找到新的销量增长点。
To B端的AI产品销量增长则更具产业变革的标志性意义,其增长速度甚至超过了消费级市场。根据国内权威信息化研究机构的统计,2023年国内企业级AI产品的市场规模同比增长超过70%,其中工业AI质检设备、智能客服系统、企业级大模型部署方案的销量增速位居前列,制造、金融、零售、医疗是AI产品采购需求最旺盛的四个行业。以制造业为例,越来越多的工厂愿意为AI视觉检测设备买单,一套十几万元到上百万元不等的AI质检系统,能够替代十余名甚至数十名质检工人,同时将检测准确率提升到99.5%以上,回本周期普遍在一年半以内,这种清晰的投入产出比让相关产品的销量连续三年保持翻倍增长。而在金融行业,AI风控模型、AI智能投顾系统、AI客服机器人的采购量也在持续上升,仅2024年第一季度,国内股份制银行对AI相关技术产品的采购金额就同比增长了近八成。就连过去对数字化接受度不高的中小微企业,也开始愿意为轻量化的SaaS类AI产品付费,比如AI文案生成工具、AI财务记账系统、AI获客工具的付费用户数都在快速增长,这类客单价不高、即开即用的AI产品,正在成为企业级AI销量增长的新蓝海。
AI产品销量的持续走高,背后是多重因素共同作用的结果。首先是底层技术的成熟让AI产品的实用性大幅提升,大模型参数规模的增长、多模态能力的完善以及推理成本的快速下降,让AI产品从过去“看起来聪明”变成了“真的能解决问题”,用户自然愿意为之付费。其次是市场教育的逐步完成,经过过去几年的科普和试用,不管是普通消费者还是企业决策者,都对AI的价值有了更清晰的认知,不再把AI当成虚无缥缈的概念,而是当成能提升效率、降低成本的实用工具。政策层面的支持也为AI产品的推广提供了助力,从层面的人工智能产业发展规划,到各地出台的AI应用补贴政策,都在一定程度上了AI产品的采购需求,尤其是政务、交通、医疗等公共服务领域的AI项目落地,直接拉动了相关AI产品的销量增长。
当然,在AI产品销量高速增长的背后,也隐藏着一些值得关注的问题。比如部分消费级AI产品存在功能同质化严重的问题,很多产品只是简单接入了通用大模型,没有结合具体场景做深度优化,导致用户体验参差不齐,复购率和留存率并不高;还有部分企业级AI产品存在数据安全、隐私保护方面的隐患,让不少企业在采购时心存顾虑。未来AI产品的销量要想保持长期稳定的增长,还需要行业参与者沉下心来打磨产品,真正围绕用户的核心需求做深度的场景创新,同时建立起完善的数据安全保障体系,让AI产品的价值真正得到市场的持续认可。毕竟,短期的销量爆发可能靠的是概念和热度,长期的增长终究要靠实实在在的产品力和用户价值来支撑。
相关文章