
2024年全球AI产品市场份额竞争格局及演进趋势分析
从生成式AI大模型的百舸争流到垂直场景AI工具的细分渗透,AI产品的市场份额格局正以超出行业预期的速度动态重构,每一份数据波动的背后,都藏着技术迭代、用户需求迁移与商业策略博弈的深层逻辑,也映射着数字经济时代生产力工具的全新演化方向。不同于传统互联网产品“赢家通吃”的固化格局,AI产品的市场份额分布呈现出明显的分层特征:通用大模型领域头部效应初步显现,垂直赛道则因场景壁垒和行业Know-How的差异呈现“百花齐放”的竞争态势,甚至在某些细分领域,中小厂商凭借对特定场景的深度理解,能够占据远超其整体规模的市场份额。
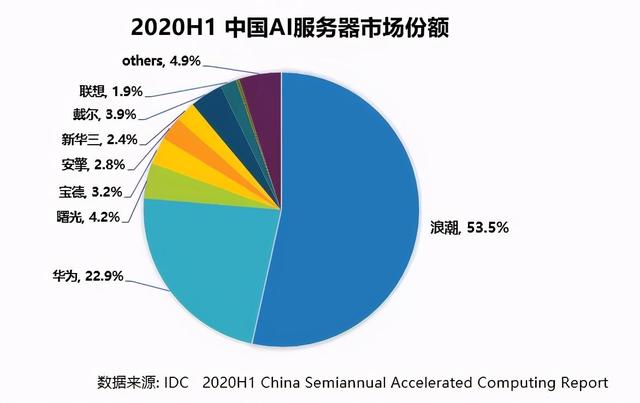
通用大模型作为AI产业的基础设施,其市场份额的争夺始终是行业焦点。根据多家第三方调研机构2024年发布的数据,全球范围内头部通用大模型厂商已经形成相对稳定的第一梯队,其中OpenAI凭借GPT系列产品在C端消费级市场和B端企业服务市场的双重渗透,占据了接近四成的市场份额,其先发优势和生态构建能力形成了较强的用户粘性。紧随其后的是谷歌DeepMind,依托搜索业务的流量入口和云计算的基础设施支撑,Gemini系列模型在开发者生态和企业级定制化服务领域快速追赶,市场份额占比超过两成。国内市场的竞争则更具本土特色,百度文心一言凭借较早的商业化落地和搜索、智能云的协同效应,在政企服务和通用场景应用中占据领先位置,阿里通义千问则依托电商、云计算的业务版图,在企业级模型调用和行业解决方案领域优势明显,字节跳动的豆包系列则凭借C端产品的运营能力快速抢占消费级市场,三家头部厂商合计占据了国内通用大模型市场超过六成的份额,而其他数十家大模型厂商则在细分领域和特定行业中寻找差异化生存空间。
垂直场景AI产品的市场份额分布则呈现出完全不同的逻辑,技术实力并非唯一的竞争要素,对行业需求的精准把握和场景落地能力往往成为决定市场地位的关键。在办公AI领域,微软Copilot凭借Office软件的庞大用户基数和生态优势,在企业级办公AI市场占据了超过半数的份额,其将AI能力深度嵌入Word、Excel、Teams等常用办公软件的策略,极大降低了用户的使用门槛,而国内的WPS AI则依托本土用户基础和对国内办公场景的适配,在中小企业和个人用户市场占据了重要位置,市场份额接近三成。在AI编程工具领域,GitHub Copilot凭借与开发者工作流的深度整合,占据了全球接近五成的市场份额,而国内的豆包编程、通义灵码等产品则凭借对中文编程语境的适配和本土开发环境的兼容,快速抢占国内市场,份额持续攀升。在医疗AI、教育AI、工业AI等更垂直的领域,市场份额则更为分散,往往是深耕行业多年的传统厂商与新兴AI公司展开竞争,比如医疗AI领域,专注于医学影像诊断的企业凭借三类医疗器械证的合规壁垒,在细分赛道占据主导地位,其市场份额甚至远超通用大模型厂商在该领域的布局。
AI产品市场份额的动态变化背后,是多重因素共同作用的结果。首先是技术迭代速度的差异,头部厂商每年投入数十亿美元用于模型研发,参数规模的提升、训练数据的优化和推理效率的改进不断拉开与中小厂商的差距,形成技术壁垒。其次是生态构建能力的竞争,拥有应用入口、云计算资源和开发者生态的厂商,能够更快地将AI技术转化为实际产品和服务,通过生态虹吸效应扩大市场份额。再者是商业化落地能力的比拼,能够找到清晰盈利模式、为客户创造明确价值的AI产品,更容易获得市场认可,实现份额的持续增长。政策监管和地域市场的差异也在深刻影响份额格局,比如数据安全、算法合规等要求,使得本土厂商在特定区域市场具备天然优势,而不同和地区的产业结构差异,也催生了各具特色的垂直AI产品市场。
值得注意的是,当前AI产品的市场份额格局远未固化,技术范式的迭代、用户需求的升级和新应用场景的涌现,都可能成为打破现有平衡的变量。比如多模态技术的成熟可能重构消费级AI产品的竞争格局,端侧AI的普及或许会让硬件厂商获得新的份额机会,而AI Agent的规模化落地,更可能催生全新的产品形态和市场者。对于行业参与者而言,关注市场份额的变化不仅是为了把握当下的竞争态势,更是为了预判未来的产业趋势,在快速演变的AI浪潮中找到属于自己的位置。从长远来看,AI产业的市场份额不会走向绝对的垄断,不同层级、不同场景的产品都将拥有各自的生存空间,共同构成一个多元且充满活力的AI生态体系。
相关文章